


Inhaltsverzeichnis
- Warum eine Tauchversicherung für Tauchreisen unverzichtbar ist
- Was eine Tauchversicherung für Tauchreisen wirklich abdeckt
- Auslandsreisekrankenversicherung Tauchen: Warum sie allein nicht reicht
- Tauchunfall Kostenübernahme: So läuft die Schadensregulierung ab
- Tauchversicherung Vergleich: Kurzzeitpolice, Jahresbeitrag und Deckungssumme
- Haftpflichtschutz und rechtliche Aspekte im Ausland
- Technische Taucher und Höhlentaucher: Wo Standardpolicen enden
- Checkliste für den Abschluss deiner Tauchversicherung
- Häufig gestellte Fragen
Zuletzt aktualisiert: 16. September 2026
Warum eine Tauchversicherung für Tauchreisen unverzichtbar ist
Wer eine Tauchversicherung für Tauchreisen abschließen möchte, sollte wissen: Die gesetzliche Krankenversicherung übernimmt im Ausland so gut wie keine tauchbedingten Behandlungen. Genau hier liegt das Risiko, das viele Sporttaucher unterschätzen. Eine Dekompressionskrankheit oder ein Unfall am Riff kann Behandlungen erfordern, die ohne passenden Versicherungsschutz schnell existenzbedrohend werden.
Der Grund ist einfach. Tauchunfälle zählen zu den Notfällen, die eine spezialisierte Behandlung verlangen, und diese Behandlung ist teuer. Wer regelmäßig Tauchreisen plant, sollte den Versicherungsschutz deshalb genauso sorgfältig vorbereiten wie die Ausrüstung selbst.
Was eine Tauchversicherung für Tauchreisen wirklich abdeckt
Eine Tauchversicherung für Tauchreisen ist eine Spezialpolice, die medizinische Notfälle rund um den Tauchgang absichert. Sie greift dort, wo Standardpolicen enden. Der genaue Leistungsumfang unterscheidet sich je nach Anbieter, doch die Kernleistungen ähneln sich.
Dekompressionskrankheit und hyperbare Sauerstofftherapie
Die Dekompressionskrankheit entsteht, wenn sich Stickstoff im Gewebe zu schnell löst. Die Behandlung erfolgt in einer Druckkammer durch hyperbare Sauerstofftherapie. Diese Therapie ist teuer und nicht überall verfügbar. Eine gute Police übernimmt die Kosten für die Druckkammerbehandlung und die tauchmedizinische Beratung.
Bergungskosten, Rücktransport und medizinische Evakuierung
Bergungskosten und Rücktransport gehören zu den wichtigsten Leistungen. Wird ein Taucher an einem abgelegenen Tauchplatz verletzt, kann die medizinische Evakuierung per Hubschrauber oder Boot notwendig werden. Diese Kosten trägt ohne Versicherung der Taucher selbst. Achte darauf, dass die Police Bergung und Rücktransport ausdrücklich einschließt.
Auslandsreisekrankenversicherung Tauchen: Warum sie allein nicht reicht
Die Auslandskrankenversicherung Tauchen ist ein häufiges Missverständnis. Viele Taucher glauben, eine normale Auslandskrankenversicherung reiche aus. Das stimmt nur selten.
Der Grund: Standard-Auslandskrankenversicherungen schließen Risikosportarten oft aus oder deckeln die Leistungen. Tauchspezifische Behandlungen wie die hyperbare Sauerstofftherapie fallen dann durchs Raster. Wer eine Tauchversicherung für Tauchreisen abschließen will, braucht eine Police, die Tauchunfälle ausdrücklich einschließt. Die Auslandskrankenversicherung kann eine sinnvolle Ergänzung sein, ersetzt aber keinen spezialisierten Schutz.
| Absicherung | Deckt Tauchunfälle | Druckkammer | Bergung/Rücktransport |
|---|---|---|---|
| Gesetzliche Krankenversicherung | Nein | Nein | Nein |
| Auslandskrankenversicherung | Oft ausgeschlossen | Selten | Selten |
| Tauchversicherung | Ja | Ja | Ja |
Tauchunfall Kostenübernahme: So läuft die Schadensregulierung ab
Die Tauchunfall Kostenübernahme folgt einem klaren Ablauf. Wer den Prozess kennt, verliert im Ernstfall keine Zeit - und vermeidet die typischen Fehler, die eine Erstattung verzögern oder gefährden.
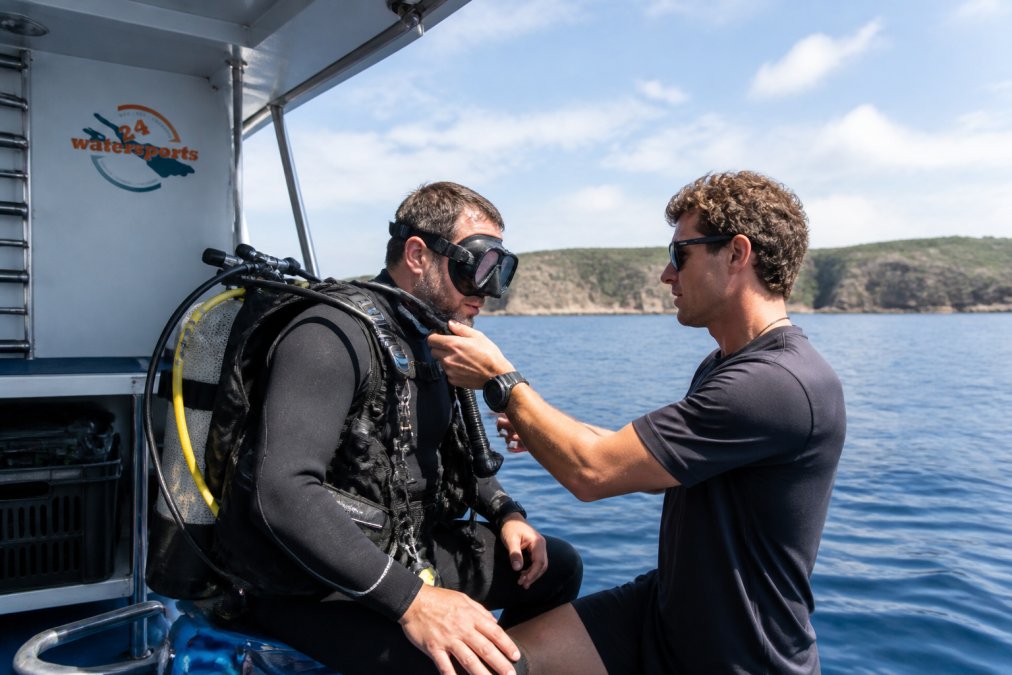
Phase 1: Notfall am Tauchplatz
Sofortmaßnahmen haben Vorrang vor jeder Formalie. Die richtige Reihenfolge:
- Erste Hilfe und Notruf: Rettungskette auslösen, Tauchpartner und Tauchbasis informieren.
- Notrufzentrale des Versicherers kontaktieren: Die Nummer steht auf der Police oder in der Notfallkarte. Viele Versicherer arbeiten mit einer 24/7-Notrufzentrale, die den Transport in eine geeignete Druckkammer koordiniert.
- Nicht selbst transportieren lassen: Wer eigenmächtig eine Klinik anfährt, riskiert, dass der Versicherer die Kostenübernahme prüft und ggf. kürzt. Immer die Notrufzentrale einschalten.
Phase 2: Behandlung und Dokumentation
Während der Behandlung sammelst du alle Belege. Dazu gehören:
- Ärztliche Atteste mit Diagnose (z. B. Dekompressionskrankheit, arterielle Gasembolie)
- Behandlungsprotokolle der Druckkammer (Tauchgangsprofil, Therapieeinheiten)
- Rechnungen der Klinik, des Arztes und des Transports
- Tauchgangsdaten aus dem Tauchcomputer (Profil, Tiefe, Zeit, Aufstiegsgeschwindigkeit)
- Zeugenaussagen von Tauchpartner oder Tauchguide
Diese Unterlagen sind der Kern der späteren Prüfung. Fehlt das Tauchcomputer-Profil, wird die Kausalität zwischen Tauchgang und Erkrankung oft infrage gestellt.
Phase 3: Schadensmeldung beim Versicherer
Die Meldung erfolgt schriftlich, meist per Formular oder Online-Portal. Wichtige Fristen:
- Unverzügliche Meldung: Die meisten Versicherer verlangen die Meldung innerhalb weniger Tage nach dem Ereignis. Wer wartet, riskiert Nachfragen.
- Nachreichung von Unterlagen: Atteste und Rechnungen können oft nachgereicht werden, aber die Erstmeldung sollte zeitnah erfolgen.
- Vollständigkeit: Unvollständige Meldungen führen zu Rückfragen und verzögern die Bearbeitung.
Phase 4: Prüfung und Freigabe
Der Versicherer prüft, ob der Vorfall unter die Versicherungsbedingungen fällt. Typische Prüfpunkte:
- Lag eine gültige Tauchtauglichkeit vor?
- Wurde gegen Tauchregeln verstoßen (z. B. Alleintauchgang, Überschreitung der Maximaltiefe)?
- Ist der Vorfall ursächlich auf den Tauchgang zurückzuführen?
- Sind die Kosten angemessen und marktüblich?
Phase 5: Erstattung
Nach Freigabe werden die Kosten erstattet - abzüglich eines eventuellen Selbstbehalts. Die Auszahlung erfolgt in der Regel auf das angegebene Konto. Bei Auslandsfällen kann die Abwicklung über einen Partner vor Ort laufen, sodass du nicht in Vorleistung treten musst.
Typische Stolperfallen
- Keine Notrufzentrale kontaktiert: Führt oft zu Kürzungen.
- Fehlende Tauchgangsdaten: Erschwert den Kausalitätsnachweis.
- Verspätete Meldung: Verzögert die Bearbeitung.
- Unvollständige Rechnungen: Führt zu Nachfragen.
- Eigenmächtiger Transport: Riskant für die Kostenübernahme.
Wer diese fünf Phasen und die Stolperfallen kennt, ist im Ernstfall handlungsfähig - und kann die Tauchunfall Kostenübernahme ohne unnötige Verzögerung durchsetzen.
Jetzt per WhatsApp beraten lassen →
Tauchversicherung Vergleich: Kurzzeitpolice, Jahresbeitrag und Deckungssumme
Der Tauchversicherung Vergleich lohnt sich, weil sich die Modelle deutlich unterscheiden. Zwei Grundformen dominieren: die Kurzzeitpolice für einzelne Reisen und der Jahresbeitrag für regelmäßige Taucher.
- Deckungssumme: hoch genug für Druckkammer und Rücktransport
- Selbstbehalt: wie viel du im Schadensfall selbst trägst
- Leistungsausschlüsse: welche Situationen nicht abgedeckt sind
Leistungsausschlüsse und Selbstbehalt prüfen
Die Leistungsausschlüsse sind der wichtigste Teil der Versicherungsbedingungen. Häufig ausgeschlossen sind Tauchgänge ohne gültige Tauchtauglichkeit, Alleintauchgänge oder Verstöße gegen die Tauchregeln. Der Selbstbehalt bestimmt, welchen Anteil du selbst zahlst. Ein niedriger Selbstbehalt bedeutet höhere Prämien, ein hoher senkt sie. Prüfe beide Werte, bevor du unterschreibst.
Haftpflichtschutz und rechtliche Aspekte im Ausland
Der Haftpflichtschutz ist der Teil, den viele Taucher übersehen. Eine Haftpflichtversicherung für Taucher greift, wenn du einem anderen Taucher, einer Tauchbasis oder Dritten Schaden zufügst. Beschädigst du etwa Ausrüstung, verletzt jemanden oder verursachst einen Bergungseinsatz, kann das im Ausland teuer werden. Doch die reine Unfallversicherung deckt dieses Risiko nicht ab - es braucht einen separaten Haftpflichtbaustein.
Warum Haftpflicht im Ausland anders funktioniert
Im Ausland haftest du nach den Regeln des jeweiligen Landes. Das hat konkrete Folgen:
- Unterschiedliche Haftungsmaßstäbe: Manche Rechtsordnungen kennen Gefährdungshaftung, bei der bereits die bloße Teilnahme am Tauchgang eine Haftung auslösen kann - unabhängig von Verschulden.
- Hohe Schadensersatzforderungen: In einigen Ländern sind Schmerzensgeld und Ersatzansprüche deutlich höher als nach deutschem Recht. Ein Unfall mit Personenschaden kann existenzbedrohende Summen erreichen.
- Sprachbarrieren und Verfahrensrisiken: Ohne lokalen Rechtsbeistand ist die Verteidigung gegen Forderungen schwierig. Ein Haftpflichtschutz mit passiver Rechtsschutzfunktion übernimmt Anwalt und Verfahrenskosten.
- Vollstreckung im Inland: Ausländische Urteile können unter bestimmten Voraussetzungen auch in Deutschland vollstreckt werden. Wer glaubt, im Ausland sei man sicher, irrt.
Typische Haftungsfälle beim Tauchen
Die häufigsten Konstellationen, in denen Taucher haftbar werden:
- Kollision mit einem anderen Taucher: Unachtsamkeit beim Aufstieg oder in der Gruppe führt zu Verletzungen.
- Schäden an der Tauchbasis: Beschädigung von Boot, Kompressor oder Leihausrüstung.
- Schäden an Dritten: Ein Taucher verursacht einen Bootsunfall oder verletzt einen Schwimmer.
- Umweltschäden: Beschädigung von Korallenriffen kann in einigen Schutzgebieten mit hohen Bußgeldern belegt sein.
- Falsche Angaben: Wer seine Tauchtauglichkeit oder Erfahrung falsch angibt und dadurch einen Unfall verursacht, riskiert Regressforderungen.
Was eine Tauch-Haftpflichtversicherung leisten sollte
Beim Vergleich der Haftpflichtbausteine solltest du auf folgende Punkte achten:
- Deckungssumme: Ausreichend hoch für Personenschäden und Bergungskosten. Eine zu niedrige Summe lässt dich im Ernstfall auf dem Rest sitzen.
- Weltweite Gültigkeit: Ohne örtliche Beschränkung, inklusive beliebter Tauchziele.
- Passiver Rechtsschutz: Übernahme von Anwalts- und Gerichtskosten im Ausland.
- Mitversicherte Risiken: Auch Schäden durch Tauchausrüstung oder Bootsnutzung.
- Ausschlüsse: Häufig ausgeschlossen sind vorsätzliche Schäden, Alkohol- oder Drogeneinfluss sowie Tauchgänge ohne gültige Tauchtauglichkeit.
Rechtliche Pflichten gegenüber der Tauchbasis
Viele Tauchbasen und Tauchverbände verlangen vor der Teilnahme an geführten Tauchgängen einen Versicherungsnachweis. Dieser Nachweis dient zwei Zwecken:
- Nachweis der eigenen Absicherung: Die Basis will sicherstellen, dass du im Notfall versorgt bist.
- Haftungsfreistellung: Die Basis schützt sich vor Regressforderungen, falls du einen Schaden verursachst.
Praktische Empfehlungen
- Vor der Reise prüfen: Kläre, ob deine Haftpflichtversicherung Tauchschäden im Ausland abdeckt.
- Nachweis mitführen: Eine digitale und eine physische Kopie der Police.
- Lokale Regeln kennen: Informiere dich über die Haftungsregeln am Tauchziel.
- Tauchtauglichkeit aktuell halten: Sie ist oft Voraussetzung für den Versicherungsschutz.
- Bei Schäden sofort melden: Auch bei kleinen Schäden den Versicherer informieren, um spätere Streitigkeiten zu vermeiden.
Der Haftpflichtschutz ist damit nicht nur eine Formalie, sondern ein zentraler Baustein der Tauchversicherung für Tauchreisen. Wer ihn bewusst wählt, schützt sich vor finanziellen und rechtlichen Folgen, die weit über die eigentliche Tauchreise hinausreichen.
Technische Taucher und Höhlentaucher: Wo Standardpolicen enden
Technische Taucher und Höhlentaucher brauchen oft mehr als eine Standardpolice. Viele Tauchversicherungen begrenzen die maximale Tauchtiefe oder schließen Höhlentauchgänge, Dekompressionstauchgänge mit mehreren Gasen oder Trimix aus.
Checkliste für den Abschluss deiner Tauchversicherung
Diese Checkliste für den Versicherungsvergleich hilft dir, eine passende Police zu finden:
- Deckungssumme für Druckkammer und hyperbare Sauerstofftherapie prüfen
- Bergungskosten und Rücktransport ausdrücklich eingeschlossen
- Selbstbehalt und Prämien vergleichen
- Leistungsausschlüsse vollständig lesen
- Haftpflichtschutz für Taucher vorhanden
- Gültigkeit weltweit und für dein Tauchprofil
- Notfallnummer und Versicherungsnachweis griffbereit
Häufig gestellte Fragen
Warum reicht eine normale Auslandsreisekrankenversicherung für Taucher nicht aus?
Standard-Auslandsreisekrankenversicherungen schließen Tauchunfälle oft komplett aus oder decken nur Notfälle bis zu einer geringen Summe ab. Hyperbare Sauerstofftherapie, Dekompressionskammern und medizinische Evakuierungen kosten schnell fünfstellige Beträge. Eine spezielle Tauchversicherung für Tauchreisen übernimmt genau diese Leistungen und schließt die Lücke, die bei regulären Reiseversicherungen bleibt.
Ist eine Tauchversicherung für den Urlaub gesetzlich vorgeschrieben?
Nein, es gibt keine gesetzliche Pflicht. Viele Tauchbasen und Tauchveranstalter verlangen jedoch einen Versicherungsnachweis vor dem ersten Tauchgang. Ohne gültige Tauchversicherung kannst du von Tauchgängen ausgeschlossen werden. Prüfe vor jeder Tauchreise die Versicherungsbedingungen des Anbieters und ob Haftpflicht- sowie Unfallschutz enthalten sind.
Was kostet eine Tauchversicherung pro Jahr?
Die Prämien hängen vom Leistungsumfang, der Deckungssumme und dem gewählten Modell ab. Eine Kurzzeitpolice für eine einzelne Tauchreise ist günstiger als eine Jahrespolice. Für konkrete Preise und einen Tauchversicherung Vergleich frag direkt bei WATERSPORTS24 per WhatsApp an.
Brauche ich eine Tauchversicherung auch für Tauchgänge im Binnengewässer?
Ja, auch Tauchgänge im Binnengewässer können einen Tauchunfall mit Dekompressionskrankheit auslösen. Viele Tauchversicherungen decken weltweite Tauchgänge ab, einschließlich Binnenseen. Prüfe die Versicherungsbedingungen, ob Sporttauchen im Inland enthalten ist und ob Bergungskosten sowie Rücktransport abgesichert sind.


