


Inhaltsverzeichnis
- Tauchversicherung für Tauchreisen sinnvoll: Wann sie wirklich greift
- Tauchunfallversicherung Vergleich: Diese Leistungen entscheiden
- Auslandskrankenversicherung für Taucher: Was sie abdeckt und was nicht
- Tauchgepäckversicherung sinnvoll? Wann sich der Zusatzbaustein lohnt
- Schadensfall-Szenarien: So läuft ein Tauchunfall im Ausland ab
- Rechtliche Haftung bei Tauchunfällen: Wer zahlt, wenn du schuld bist?
- Checkliste für den Abschluss deiner Tauchversicherung
- Fazit: Tauchversicherung für Tauchreisen sinnvoll oder nicht?
- Häufig gestellte Fragen
Zuletzt aktualisiert: 24. September 2026
Tauchversicherung für Tauchreisen sinnvoll: Wann sie wirklich greift
Ob eine Tauchversicherung für Tauchreisen sinnvoll ist, hängt an einem einzigen Punkt: ob deine bestehende Absicherung Tauchunfälle tatsächlich einschließt. Viele Taucher gehen davon aus, dass ihre Auslandskrankenversicherung das abdeckt. Das ist ein Irrtum, der im Ernstfall fünfstellige Summen kosten kann.
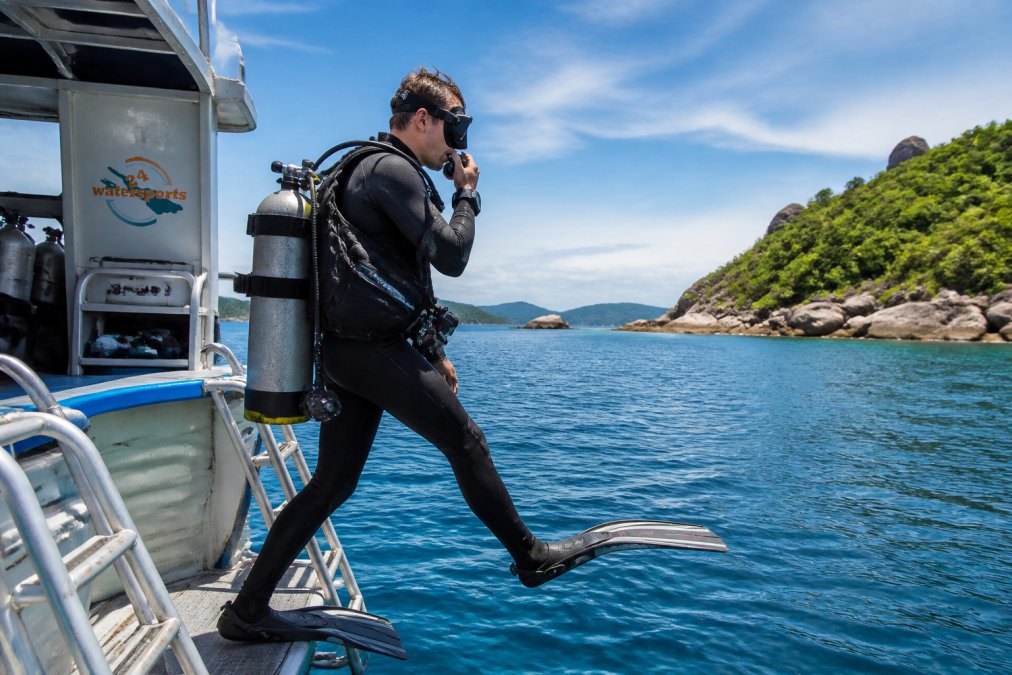
Diese Schäden deckt keine normale Reiseversicherung ab
Reiseversicherungen schließen Tauchunfälle in aller Regel über eine Risikoausschlussklausel aus, sobald ein Tauchgang über eine bestimmte Tiefe hinausgeht oder ohne zertifizierte Begleitung erfolgt. Das ist der Kern des Problems. Betroffen sind vor allem drei Kostenblöcke: die Druckkammerbehandlung, der Rücktransport und die medizinische Evakuierung.
- Druckkammerbehandlung: meist nur bei explizitem Einschluss
- Rücktransport: oft auf "medizinisch notwendig" begrenzt, Tauchspezifik fehlt
- Bergungskosten: fast nie enthalten
- Tauchunfall-Protokoll: wird ohne Versicherung kaum dokumentiert
Tauchunfallversicherung Vergleich: Diese Leistungen entscheiden
Beim Tauchunfallversicherung Vergleich zählen nicht die Beitragshöhe, sondern vier Leistungsparameter. Wer nur auf den Preis schaut, vergleicht die falschen Zahlen. Die entscheidenden Kriterien sind Deckungssumme, Rücktransport, Druckkammer und die Frage, ob weltweiter Schutz ohne Zonenbegrenzung gilt. Hinzu kommt ein fünfter Punkt, den fast alle Vergleichsseiten übergehen: die Definition des versicherten Tauchgangs im Bedingungswerk.
| Kriterium | Schwache Police | Starke Police |
|---|---|---|
| Deckungssumme | niedrig, oft gedeckelt | hoch, ohne Engpass |
| Rücktransport | nur "medizinisch notwendig" | tauchspezifisch inklusive |
| Druckkammer | ausgeschlossen | ausdrücklich gedeckt |
| Weltweiter Schutz | zonenbegrenzt | weltweit ohne Ausschluss |
| Bergungskosten | nicht enthalten | enthalten |
| Max. Tauchtiefe | z. B. auf 30 m begrenzt | ohne Tiefenbegrenzung oder mit hoher Grenze |
| Nitrox / Trimix | ausgeschlossen | eingeschlossen |
| Solo-Tauchgänge | ausgeschlossen | nach Prüfung möglich |
Deckungssumme, Rücktransport und Druckkammerbehandlung im Detail
Die Deckungssumme ist der Betrag, bis zu dem die Versicherung im Schadensfall zahlt. Bei Tauchunfällen entscheidet sie darüber, ob eine Evakuierung überhaupt möglich ist, denn Rettungsdienste und Druckkammerbetreiber verlangen häufig Vorschuss oder Sicherheit, bevor sie behandeln. Eine zu niedrige Summe macht die Police im Ernstfall wertlos, weil die Differenz aus eigener Tasche gezahlt werden muss.
Die Ausschlussklauseln, die den Vergleich entscheiden
Die meisten Vergleichstabellen blenden die Klauseln aus, die im Schadensfall tatsächlich über die Leistung entscheiden. Vier Formulierungen solltest du im Bedingungswerk suchen:
- Maximale Tauchtiefe: Viele Policen begrenzen den Schutz auf eine bestimmte Tiefe. Tauchgänge darüber gelten als nicht versichert.
- Nitrox und Trimix: Nicht jede Police schließt den Einsatz von Atemgasgemischen ein. Wer mit Nitrox taucht, sollte das ausdrücklich bestätigt bekommen.
- Zertifizierungsnachweis: Manche Versicherer verlangen einen gültigen Brevet-Nachweis und schließen nicht zertifizierte Tauchgänge aus.
- Solo-Tauchgänge: Ohne Buddy kann der Schutz entfallen, wenn die Bedingungen eine Begleitung voraussetzen.
Geltungsbereich: weltweit oder regional begrenzt
Der Geltungsbereich ist ein eigenständiges Vergleichskriterium. Manche Policen unterscheiden Zonen und schließen bestimmte Regionen aus oder verlangen einen Zusatzbaustein für Fernreisen. Wer regelmäßig in unterschiedlichen Tauchgebieten unterwegs ist, sollte auf weltweiten Schutz ohne Zonenbegrenzung achten. Ein regional begrenzter Schutz kann für gelegentliche Tauchgänge in heimischen Gewässern ausreichen, wird aber auf Fernreisen schnell zur Lücke.
So gehst du beim Vergleich vor
Arbeite die Bedingungen in dieser Reihenfolge durch, statt dich von der Beitragshöhe leiten zu lassen:
- Deckungssumme und deren Höhe prüfen
- Rücktransport bis zum Wohnort bestätigen lassen
- Druckkammerbehandlung ausdrücklich im Vertrag suchen
- Bergungskosten und medizinische Evakuierung prüfen
- Tiefenbegrenzung, Nitrox und Zertifizierungsauflagen lesen
- Geltungsbereich und Zonenregelung klären
Auslandskrankenversicherung für Taucher: Was sie abdeckt und was nicht
Eine Auslandskrankenversicherung für Taucher deckt ärztliche Behandlung, Krankenhausaufenthalt und medizinisch notwendigen Rücktransport bei Krankheit und Unfall. Sie ist die Grundlage, aber nicht das Dach. Was sie in der Regel nicht abdeckt: Tauchsport als Risikosportart, Druckkammerbehandlung und Bergung aus dem Wasser.
- Deckt ab: Arztkosten, Klinik, medizinischer Rücktransport
- Deckt nicht ab: Tauchsport-Ausschluss, Druckkammer, Bergung
- Ergänzung nötig: spezielle Tauchunfallversicherung
Tauchgepäckversicherung sinnvoll? Wann sich der Zusatzbaustein lohnt
Eine Tauchgepäckversicherung sinnvoll zu bewerten, hängt vom Wert deiner Ausrüstung und vom Transportweg ab. Wer mit Atemregler, Tauchcomputer und Trockentauchanzug reist, trägt leicht einen vierstelligen Wert im Gepäck. Genau dieses Gepäck ist auf Tauchreisen besonders gefährdet.
Schadensfall-Szenarien: So läuft ein Tauchunfall im Ausland ab
Ein Tauchunfall im Ausland folgt selten dem geordneten Ablauf, den man erwartet. Das Notfallmanagement beginnt an der Tauchbasis, läuft über die Notfall-Hotline des Versicherers und endet oft in einer Druckkammerbehandlung weit entfernt vom Tauchplatz. Wer den Ablauf kennt, verliert im Ernstfall keine kostbaren Stunden.
- Symptome erkennen und sofort melden
- Notfall-Hotline des Versicherers kontaktieren
- Tauchunfall-Protokoll an der Basis anfordern
- Transport und Druckkammer dokumentieren lassen
- Schadensmeldung mit allen Belegen einreichen
Rechtliche Haftung bei Tauchunfällen: Wer zahlt, wenn du schuld bist?
Die rechtliche Haftpflicht bei Tauchunfällen ist der Punkt, den fast alle Ratgeber auslassen. Wer einen anderen Taucher schädigt, haftet unter Umständen mit seinem gesamten Vermögen. Ein Tauchlehrer, der eine Gruppe führt, trägt eine andere Verantwortung als ein Buddy-Paar. Und wer als Sporttaucher einen Anfänger verletzt, steht schnell vor Schadensersatzforderungen. Dieser Abschnitt schließt die Lücke, die andere Vergleichsseiten offenlassen.
Wer haftet wofür?
Die Haftungsfrage lässt sich in drei Konstellationen aufteilen:
- Schädigung Dritter durch dich: Du verletzt einen anderen Taucher, etwa durch einen unkontrollierten Aufstieg oder einen Zusammenstoß. Hier greift deine persönliche Haftung, sofern kein Verschulden ausgeschlossen ist.
- Schädigung durch Ausrüstungsfehler: Versagt ein Atemregler oder ein Tauchcomputer, kann den Hersteller eine Produkthaftung treffen. Der Nachweis ist jedoch aufwendig und ersetzt keine eigene Absicherung.
- Gruppenführung durch Tauchlehrer oder Guide: Wer eine Gruppe führt, hat eine erhöhte Sorgfaltspflicht. Verletzt sich ein Teilnehmer, wird geprüft, ob die Aufsicht und die Sicherheitsvorkehrungen ausreichend waren.
Die Rolle der Tauchbasis und des Guides
Viele Taucher gehen davon aus, dass die Tauchbasis oder der Guide im Schadensfall für alles haftet. Das ist ein Trugschluss. Die Basis haftet nur, wenn ihr ein Verschulden nachgewiesen wird, etwa eine mangelhafte Einweisung, ein nicht geprüftes Brevet oder eine unzureichende Sicherheitsausrüstung. Zudem schließen viele Basen ihre Haftung über Teilnahmebedingungen und Haftungsausschlüsse aus, die du vor dem Tauchgang unterschreibst. Diese Klauseln sind nicht immer wirksam, aber sie verlagern im Streitfall die Beweislast und verzögern die Abwicklung.
Warum die private Haftpflicht oft nicht reicht
Eine private Haftpflichtversicherung deckt Tauchunfälle oft nur unzureichend, weil sie Wassersport und Risikosportarten ausschließt. Die spezielle Tauchunfallversicherung schließt diese Lücke. Wer regelmäßig Sporttauchen betreibt oder als Tauchlehrer arbeitet, sollte die Haftungsfrage vor jeder Tauchreise klären.
- Schädigung Dritter: private Haftpflicht auf Wassersport-Ausschluss prüfen
- Schädigung durch Ausrüstungsfehler: Herstellerhaftung, aber Nachweislast beim Geschädigten
- Gruppenführung: erhöhte Sorgfaltspflicht, Haftungsausschlüsse der Basis prüfen
- Eigener Schutz: Tauchunfallversicherung für die eigene Person
Haftungsausschlüsse richtig lesen
Achte bei den Teilnahmebedingungen der Basis auf drei Formulierungen:
- "Auf eigenes Risiko": Verlagerst du die Verantwortung auf dich, greift deine eigene Absicherung.
- "Brevet-Nachweis erforderlich": Fehlt der Nachweis, kann die Basis die Haftung ablehnen.
- "Sicherheitsvorschriften anerkannt": Verstößt du gegen die Vorgaben, kann das deine Ansprüche mindern.
Wer diese Klauseln kennt, kann gezielt nachfragen und die eigene Absicherung darauf abstimmen.
Checkliste für den Abschluss deiner Tauchversicherung
Diese Checkliste führt dich durch den Abschluss, ohne dass du etwas übersiehst. Arbeite sie vor jeder Tauchreise durch, nicht erst am Flughafen.
- Bestehende Auslandskrankenversicherung auf Tauchsport prüfen
- Deckungssumme und Leistungsumfang schriftlich bestätigen lassen
- Rücktransport bis zum Wohnort, nicht nur bis zum nächsten Krankenhaus
- Druckkammerbehandlung ausdrücklich im Vertrag
- Bergungskosten und medizinische Evakuierung enthalten
- Tauchtauglichkeit ärztlich bestätigen lassen
- Versicherungspolice und Notfall-Hotline griffbereit speichern
- Tauchunfall-Protokoll-Vorlage mitnehmen
Fazit: Tauchversicherung für Tauchreisen sinnvoll oder nicht?
Die Antwort ist eindeutig: Ja, eine Tauchversicherung für Tauchreisen abzuschließen gehört zu jeder ernsthaften Reisevorbereitung. Nicht wegen der Wahrscheinlichkeit eines Unfalls, sondern wegen der Höhe der Kosten, wenn er eintritt. Druckkammer und Rücktransport sind Posten, die kein Taucher aus eigener Tasche stemmen möchte.
Häufig gestellte Fragen
Übernimmt die gesetzliche Krankenkasse Kosten bei Tauchunfällen im Ausland?
Die gesetzliche Krankenkasse zahlt im Ausland nur eingeschränkt. Bei einem Tauchunfall mit Dekompressionskrankheit oder Druckkammerbehandlung trägt sie die Kosten in der Regel nicht vollständig. Rücktransport und medizinische Evakuierung sind meist nicht abgedeckt. Eine spezielle Tauchversicherung für Tauchreisen schließt genau diese Lücken und übernimmt auch Bergungskosten sowie die Organisation einer Notfall-Hotline.
Was unterscheidet eine Tauchversicherung von einer normalen Unfallversicherung?
Eine normale Unfallversicherung deckt Tauchunfälle oft nur bis zu einer bestimmten Tauchtiefe ab oder schließt sie ganz aus. Eine Tauchunfallversicherung ist speziell auf Risiken wie Dekompressionskrankheit, Druckkammerbehandlung und Rücktransport ausgelegt. Sie greift auch bei Tauchgängen im Ausland und übernimmt Kosten, die eine Standard-Unfallversicherung nicht trägt. Prüfe die Versicherungsbedingungen genau, bevor du dich auf eine normale Police verlässt.
Ist eine Tauchversicherung auch für Gelegenheits-Taucher sinnvoll?
Ja. Auch wer nur zwei- oder dreimal im Jahr taucht, kann einen Tauchunfall erleiden. Die Kosten für eine Druckkammerbehandlung oder einen Rücktransport können mehrere Tausend Euro betragen. Eine Tauchversicherung für Tauchreisen ist bereits für Gelegenheitstaucher sinnvoll, weil sie genau diese hohen Einzelkosten abdeckt. Der Jahresbeitrag ist meist gering im Vergleich zum Risiko.
Wie schnell greift der Versicherungsschutz bei einem Notfall im Ausland?
Der Schutz greift ab dem ersten versicherten Tauchgang, sofern die Police aktiv ist. Im Notfall kontaktierst du die Notfall-Hotline des Versicherers, die die Druckkammerbehandlung und den Rücktransport organisiert. Wichtig: Melde den Schaden sofort und halte das Tauchunfall-Protokoll sowie alle medizinischen Unterlagen fest. Ohne diese Nachweise kann die Erstattung verzögert oder abgelehnt werden.
Die eigene Absicherung ist nur ein Teil der Tauchreise-Vorbereitung. Genauso wichtig sind geprüfte Ausrüstung und eine realistische Einschätzung der eigenen Fähigkeiten. WATERSPORTS24 unterstützt dich mit SSI-zertifizierter Ausbildung, fachgerechtem Werkstattservice und persönlicher Beratung zu Kaltwasser-Ausrüstung, damit du sowohl am Bodensee als auch auf Reisen sicher unterwegs bist. Jetzt per WhatsApp beraten lassen und deine nächste Tauchreise vorbereiten.


